Gérer son argent depuis son smartphone, ouvrir un compte en quelques minutes, payer moins de frais : la banque en ligne séduit chaque année davantage de Français. Longtemps vue comme une alternative réservée aux plus connectés, elle s’est imposée comme une solution crédible, aussi bien pour les particuliers que pour les indépendants. Mais toutes les offres ne se valent pas. Avant d’ouvrir un compte, mieux vaut savoir ce que l’on cherche et ce que l’on va réellement payer.
Banque en ligne : comment choisir son compte bancaire ?
Le bon compte est d’abord celui qui correspond à votre usage. Utilisez-vous surtout votre carte pour les paiements du quotidien ? Voyagez-vous souvent à l’étranger ? Avez-vous besoin de déposer des espèces ou des chèques ? Un profil qui paie tout par carte n’a pas les mêmes besoins qu’un commerçant qui encaisse régulièrement du liquide.
Vérifiez ensuite les conditions d’accès. Certaines banques 100% en ligne exigent un revenu minimum ou une utilisation régulière de la carte pour bénéficier de la gratuité. D’autres sont accessibles sans condition, mais facturent certaines options. Lisez attentivement ces critères avant de vous engager.
La sécurité mérite aussi votre attention. Privilégiez un établissement agréé par l’Autorité de contrôle prudentiel et de résolution (ACPR) : vos dépôts sont alors protégés par le Fonds de garantie des dépôts et de résolution, jusqu’à 100 000 euros par client et par établissement. L’authentification forte, les notifications en temps réel et la possibilité de bloquer sa carte depuis l’application sont aujourd’hui des standards.
Enfin, distinguez bien compte personnel et compte professionnel. Si vous êtes indépendant, un compte dédié à votre activité facilite le suivi de vos recettes et de vos dépenses, et devient obligatoire pour un micro-entrepreneur dont le chiffre d’affaires dépasse 10 000 euros deux années civiles consécutives.
Les principaux services proposés par une banque en ligne
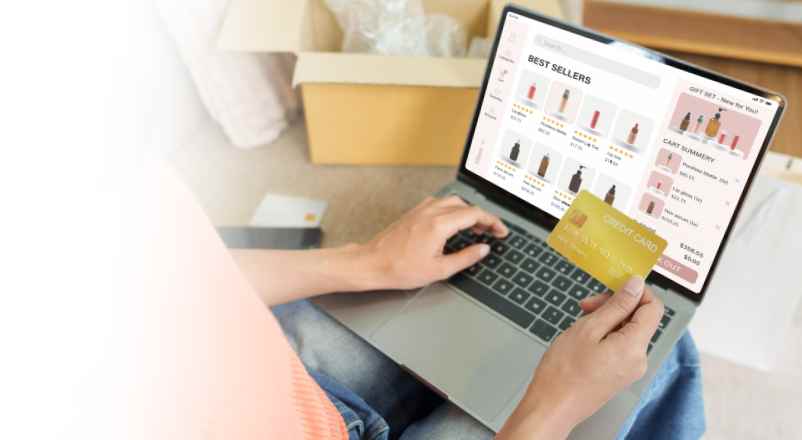
Au cœur de l’offre, on retrouve un compte courant accompagné d’une carte bancaire, souvent disponible en version virtuelle dès l’ouverture. Paiements, retraits, virements et prélèvements se gèrent directement depuis l’application, sans passer par une agence.
La plupart des banques en ligne proposent aussi des outils de gestion très pratiques : catégorisation automatique des dépenses, plafonds de carte modifiables à la volée, alertes de solde ou encore virements instantanés. Ces fonctionnalités offrent une vision claire de son budget en temps réel.
Au-delà du compte courant, beaucoup d’établissements élargissent leur gamme : livrets d’épargne, assurance vie, crédit immobilier ou à la consommation, assurances moyens de paiement. Pour les professionnels, certaines offres intègrent même l’édition de factures, le rapprochement bancaire ou l’export vers la comptabilité.
Le service client reste un point de différenciation. Disponibilité par chat, téléphone ou e-mail, horaires étendus, temps de réponse : renseignez-vous sur ces éléments, car c’est en cas de problème que leur qualité se révèle.
Quels frais comparer avant de changer de banque ?
Les frais de tenue de compte et de carte
Souvent nuls dans l’offre de base, ils peuvent apparaître si vous ne respectez pas les conditions d’utilisation ou si vous choisissez une carte haut de gamme.
Les frais à l’étranger
Paiements et retraits hors zone euro sont fréquemment facturés, sous forme de commission fixe ou de pourcentage. Un critère clé si vous voyagez régulièrement.
Les frais de retrait
Certaines banques limitent le nombre de retraits gratuits par mois, y compris en France.
Les frais d’incident
Commissions d’intervention, rejets de prélèvement ou découvert non autorisé : ces montants pèsent vite sur la facture annuelle.
Les opérations spécifiques
Dépôt d’espèces, encaissement de chèques, opposition sur carte ou envoi d’une nouvelle carte peuvent être payants.
Bonne nouvelle : changer de banque est devenu simple. Grâce au service de mobilité bancaire, votre nouvel établissement se charge de transférer vos prélèvements et virements récurrents, gratuitement. La clôture d’un compte courant est elle aussi sans frais.
En résumé
Choisir une banque en ligne, c’est trouver le bon équilibre entre services, sécurité et coût réel. En partant de vos usages, en comparant les grilles tarifaires dans le détail et en testant l’application, vous identifierez l’offre la plus adaptée à votre quotidien, personnel comme professionnel.


Commenter l'article